


育休を取りたい。
でも、お金が心配。
育休を考えたとき、多くの人が最初に気になるのは収入ではないだろうか。
私自身もそうだった。
「数か月も休んで生活は大丈夫だろうか。」
「給付金だけでやっていける?」
「ボーナスへの影響は?」
そんな不安を抱えながら制度を調べていくと、一つ気付いたことがある。
育休は”いつ取るか”で、家計への影響が大きく変わる。
今回は、これから育休を取得する方へ向けて、取得前にぜひ知っておいてほしい「お金」の話をまとめた。
結論|この2つだけは絶対に知っておきたい
育休を取得するなら、まず知っておきたいのは次の2点だ。
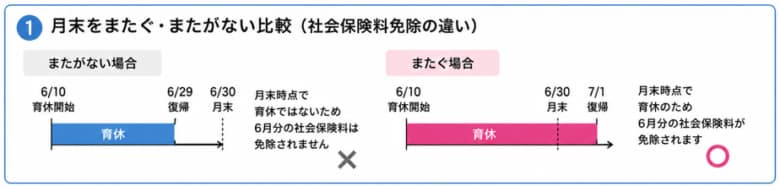
① 月末をまたぐように育休を取得する
社会保険料は、月末時点で育休を取得している月が免除対象となる。
つまり、開始日や復帰日を少し調整するだけで、免除される月数が変わることがある。
数日の違いで、数万円の差になることも珍しくない。
② ボーナス月をまたぐならさらに大きい
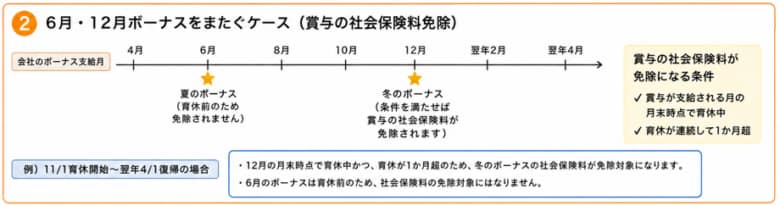
一定の条件を満たせば、賞与(ボーナス)にかかる社会保険料も免除される。
ボーナス額によっては、その恩恵は数万円では済まない。
「育休を取るなら、ボーナス月をどうまたぐか」。
これも事前に確認しておきたいポイントだ。
もちろん、育休は社会保険料の免除を目的に取得する制度ではない。
でも、お金の不安を少しでも減らせる制度は、しっかり活用したい。
実際にどれくらい収入は減る?
ここまで制度の話をしてきたが、結局一番気になるのは「実際にどれくらい収入が減るのか」ではないだろうか。
育休中は会社から給与が支給されない、または減額されるケースが一般的だ。
その代わりに育児休業給付金が支給される。
さらに、
- 育児休業給付金は非課税
- 育休中の社会保険料は免除
- 将来受け取る年金額には影響しない
という制度もある。
そのため、「給付率67%」という数字だけを見るよりも、実際の手取りとの差は小さく感じるケースが多い。
モデルケース
【前提条件】
- 額面月収:40万円
- 育休期間:4か月
- ボーナスは考慮しない
通常勤務の場合
- 手取り:約31〜32万円/月
- 4か月合計:約125万円
育休を取得した場合
- 育児休業給付金:約26.8万円/月
- 4か月合計:約107万円
差額は約18万円。
月あたりにすると、4〜5万円程度の差に収まるケースが多い。
「4か月休んだら収入が3割以上減る」と思われがちだが、実際には社会保険料の免除や給付金の非課税もあるため、家計への影響は数字ほど大きくない。
※実際の支給額は給与額や扶養状況、勤務先の制度などによって異なります。
2025年4月からはさらに手厚くなった
2025年4月からは「出生後休業支援給付金」がスタートした。
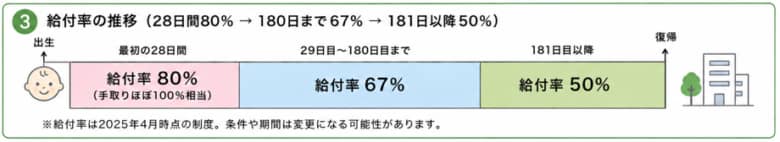
夫婦ともに一定期間育休を取得するなどの条件を満たすと、「子どもの出生後28日間は給付率が80%」となる。
さらに給付金は非課税、社会保険料も免除されるため、手取りベースではほぼ100%相当となるケースもある。
つまり、
- 最初の28日間:手取りほぼ100%相当
- その後180日までは給付率67%
- 181日目以降は給付率50%
という流れになる。
制度は年々充実している。
「収入が減るから育休は無理」と決めつける前に、一度制度を確認してみる価値は十分あると思う。
私が4か月の育休を選んだ理由
私が取得した育休は、
2025年11月19日から2026年3月31日まで。
結果として約4か月という期間は、我が家にはちょうど良かった。
次男の生活リズムが少しずつ整い始め、妻も一人で次男の育児を回せるようになってきたタイミングだった。
また、育児休業給付金は180日を過ぎると給付率が50%へ下がる。
その点も考えると、家計への影響と育児のバランスを取るには、我が家にとって4か月という期間は無理のない選択だったと思う。
もちろん、「4か月」が正解というわけではない。
これはあくまで一つの参考として受け取っていただければ幸いだ。
私が受けられた制度の恩恵
今回の育休日程では、
- 月末を複数回またいだことで毎月の社会保険料が免除
- 12月のボーナス月も条件を満たし、賞与の社会保険料も免除
- 育児休業給付金も180日以内の給付率で受給
という形になった。
育休の日程を少し意識しただけで、家計への影響は想像していたよりずっと小さかった。
まとめ|育休は「期間」より「日程」が大切
育休を取得するなら、
「どれだけ取るか」だけでなく、
「いつから、いつまで取るか」
が重要。
月末をまたぐか。
ボーナス月をまたぐか。
この2つを知っているだけで、数万円、条件によっては数十万円の差が生まれることもある。
育休は、お金のために取得する制度ではない。
しかし、お金の不安が減れば、その分だけ安心して家族との時間に向き合える。
これから育休を取得する方の参考になれば幸いだ。
コメント